Domain variable-hypotheken.de kaufen?
Wir ziehen mit dem Projekt
variable-hypotheken.de um.
Sind Sie am Kauf der Domain
variable-hypotheken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain variable-hypotheken.de kaufen?
1. Wie unterscheiden sich feste und variable Zinssätze bei Hypothekendarlehen? 2. Welche Voraussetzungen müssen erfüllt sein, um ein Hypothekendarlehen zu erhalten?
1. Feste Zinssätze bleiben über die gesamte Laufzeit konstant, während variable Zinssätze sich je nach Marktentwicklung ändern können. Feste Zinssätze bieten mehr Planungssicherheit, variable Zinssätze können zu niedrigeren Anfangsraten führen. 2. Um ein Hypothekendarlehen zu erhalten, müssen Kreditnehmer in der Regel ein regelmäßiges Einkommen nachweisen, eine gute Bonität haben und eine angemessene Eigenkapitalquote vorweisen. Zudem ist eine positive Schufa-Auskunft und eine Wertermittlung der Immobilie durch einen Gutachter erforderlich. **
Was bedeutet Zinsbindung und welche Auswirkungen hat sie auf die Finanzierung von Krediten und Darlehen?
Die Zinsbindung ist die Dauer, für die der Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **

Ähnliche Suchbegriffe für Schutz
Top-Angebote
Produkte zum Begriff Schutz:

-
Was ist eine Zinsbindung und wie wirkt sie sich auf die Finanzierung von Darlehen aus?
Eine Zinsbindung ist eine Vereinbarung zwischen Kreditnehmer und Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz eines Darlehens konstant bleibt. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
-
Wie unterscheiden sich variable und feste Zinssätze bei Hypothekendarlehen und welche Option wäre für mich am besten geeignet?
Variable Zinssätze können sich während der Laufzeit ändern, abhängig von Marktschwankungen, während feste Zinssätze konstant bleiben. Variable Zinssätze können zu niedrigeren Anfangsraten führen, aber auch zu höheren Kosten bei steigenden Zinsen. Die beste Option hängt von Ihrer Risikobereitschaft und Ihrer langfristigen Finanzplanung ab. **
-
Was bedeutet Zinsbindung und wie wirkt sie sich auf die Finanzierung von Immobilien aus?
Die Zinsbindung ist der Zeitraum, für den der Zinssatz eines Immobilienkredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, was Planungssicherheit für den Kreditnehmer bietet. Eine längere Zinsbindung kann zu höheren Zinsen führen, aber auch vor steigenden Zinsen schützen. **
-
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen von einer Bank zu erhalten, und welche Auswirkungen hat sie auf die Zinssätze und Kreditbedingungen in verschiedenen Finanzierungsbereichen wie Hypotheken, Autokredite und Unternehmenskredite?
Die Bonität eines Kreditnehmers hat einen direkten Einfluss auf seine Fähigkeit, ein Darlehen von einer Bank zu erhalten. Eine gute Bonität erhöht die Wahrscheinlichkeit, dass ein Kredit genehmigt wird, während eine schlechte Bonität die Chancen verringert. Darüber hinaus wirkt sich die Bonität auch auf die Zinssätze aus, die ein Kreditnehmer erhalten kann. Kreditnehmer mit guter Bonität erhalten in der Regel niedrigere Zinssätze, während Kreditnehmer mit schlechter Bonität höhere Zinssätze zahlen müssen. In verschiedenen Finanzierungsbereichen wie Hypotheken, Autokrediten und Unternehmenskrediten können Kreditnehmer mit guter Bonität bessere Kreditbedingungen erhalten, wie z.B. niedrigere Anzahlungen, längere Laufzeiten und flexiblere Rück **
Was sind die gängigsten Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilien?
Die gängigsten Arten von Hypotheken sind Festzins-, variable Zins- und variabel verzinsliche Hypotheken. Festzins-Hypotheken bieten konstante monatliche Zahlungen, während variable Zins-Hypotheken sich je nach Marktzins ändern können. Die Wahl der Hypothek kann die monatlichen Zahlungen und Gesamtkosten der Immobilienfinanzierung erheblich beeinflussen. **
Was sind die verschiedenen Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilien?
Die verschiedenen Arten von Hypotheken umfassen Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken bieten konstante monatliche Zahlungen, während variable Zins-Hypotheken schwankende Zinsen haben. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende. Die Wahl der Hypothek beeinflusst die monatlichen Kosten und die Gesamtkosten der Immobilienfinanzierung. **
Top-Angebote
Produkte zum Begriff Schutz:
-
1. Wie unterscheiden sich feste und variable Zinssätze bei Hypothekendarlehen? 2. Welche Voraussetzungen müssen erfüllt sein, um ein Hypothekendarlehen zu erhalten?
1. Feste Zinssätze bleiben über die gesamte Laufzeit konstant, während variable Zinssätze sich je nach Marktentwicklung ändern können. Feste Zinssätze bieten mehr Planungssicherheit, variable Zinssätze können zu niedrigeren Anfangsraten führen. 2. Um ein Hypothekendarlehen zu erhalten, müssen Kreditnehmer in der Regel ein regelmäßiges Einkommen nachweisen, eine gute Bonität haben und eine angemessene Eigenkapitalquote vorweisen. Zudem ist eine positive Schufa-Auskunft und eine Wertermittlung der Immobilie durch einen Gutachter erforderlich. **
-
Was bedeutet Zinsbindung und welche Auswirkungen hat sie auf die Finanzierung von Krediten und Darlehen?
Die Zinsbindung ist die Dauer, für die der Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
-
Was ist eine Zinsbindung und wie wirkt sie sich auf die Finanzierung von Darlehen aus?
Eine Zinsbindung ist eine Vereinbarung zwischen Kreditnehmer und Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz eines Darlehens konstant bleibt. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Eine längere Zinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. **
-
Wie unterscheiden sich variable und feste Zinssätze bei Hypothekendarlehen und welche Option wäre für mich am besten geeignet?
Variable Zinssätze können sich während der Laufzeit ändern, abhängig von Marktschwankungen, während feste Zinssätze konstant bleiben. Variable Zinssätze können zu niedrigeren Anfangsraten führen, aber auch zu höheren Kosten bei steigenden Zinsen. Die beste Option hängt von Ihrer Risikobereitschaft und Ihrer langfristigen Finanzplanung ab. **
Ähnliche Suchbegriffe für Schutz
-
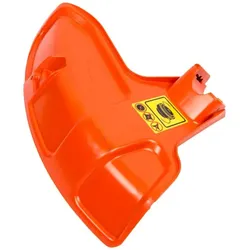
Husqvarna Schutz TrimmerfadenORIGINAL HUSQVARNA SCHUTZ TRIMMERFADEN Dieser Artikel dient zum Schutz des Trimmerfadens. Falls Sie diesen ersetzen müssen, ist hier das richtige Produkt für Sie. Passt für (Husqvarna Trimmer/Motorsensen/Freischneider): Husqvarna 233RJ Husqvarna 525LK Husqvarna 524LK Husqvarna 525LX Husqvarna 525RJX Husqvarna 525RXT Husqvarna 525RX Husqvarna 533RS Husqvarna 524R Husqv. Artikelnummer: 588543701 (5885437-01) Ersetzt Husqv. Artikelnummer: 503977101 (5039771-01) Bei Fragen kommen Sie gerne im Showroom auf uns zu oder rufen Sie uns an.30,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Zinsbindung und wie wirkt sie sich auf die Finanzierung von Immobilien aus?
Die Zinsbindung ist der Zeitraum, für den der Zinssatz eines Immobilienkredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, was Planungssicherheit für den Kreditnehmer bietet. Eine längere Zinsbindung kann zu höheren Zinsen führen, aber auch vor steigenden Zinsen schützen. **
-
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen von einer Bank zu erhalten, und welche Auswirkungen hat sie auf die Zinssätze und Kreditbedingungen in verschiedenen Finanzierungsbereichen wie Hypotheken, Autokredite und Unternehmenskredite?
Die Bonität eines Kreditnehmers hat einen direkten Einfluss auf seine Fähigkeit, ein Darlehen von einer Bank zu erhalten. Eine gute Bonität erhöht die Wahrscheinlichkeit, dass ein Kredit genehmigt wird, während eine schlechte Bonität die Chancen verringert. Darüber hinaus wirkt sich die Bonität auch auf die Zinssätze aus, die ein Kreditnehmer erhalten kann. Kreditnehmer mit guter Bonität erhalten in der Regel niedrigere Zinssätze, während Kreditnehmer mit schlechter Bonität höhere Zinssätze zahlen müssen. In verschiedenen Finanzierungsbereichen wie Hypotheken, Autokrediten und Unternehmenskrediten können Kreditnehmer mit guter Bonität bessere Kreditbedingungen erhalten, wie z.B. niedrigere Anzahlungen, längere Laufzeiten und flexiblere Rück **
-
Was sind die gängigsten Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilien?
Die gängigsten Arten von Hypotheken sind Festzins-, variable Zins- und variabel verzinsliche Hypotheken. Festzins-Hypotheken bieten konstante monatliche Zahlungen, während variable Zins-Hypotheken sich je nach Marktzins ändern können. Die Wahl der Hypothek kann die monatlichen Zahlungen und Gesamtkosten der Immobilienfinanzierung erheblich beeinflussen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie beeinflussen sie die Finanzierung von Immobilien?
Die verschiedenen Arten von Hypotheken umfassen Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken bieten konstante monatliche Zahlungen, während variable Zins-Hypotheken schwankende Zinsen haben. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende. Die Wahl der Hypothek beeinflusst die monatlichen Kosten und die Gesamtkosten der Immobilienfinanzierung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.